
Depuis le 1er janvier 2026, ce modèle a changé.
La loi belge du 6 avril 2026 introduit un impôt général de 10 % sur les plus-values sur actifs financiers, avec une exonération annuelle de 10 000 € pour 2026.
Pour les entrepreneurs détenant au moins 20 % d’une société, le régime est encore plus favorable : la première tranche de 1 M€ de plus-value est exonérée, puis les taux progressent de 1,25 % à 10 %.
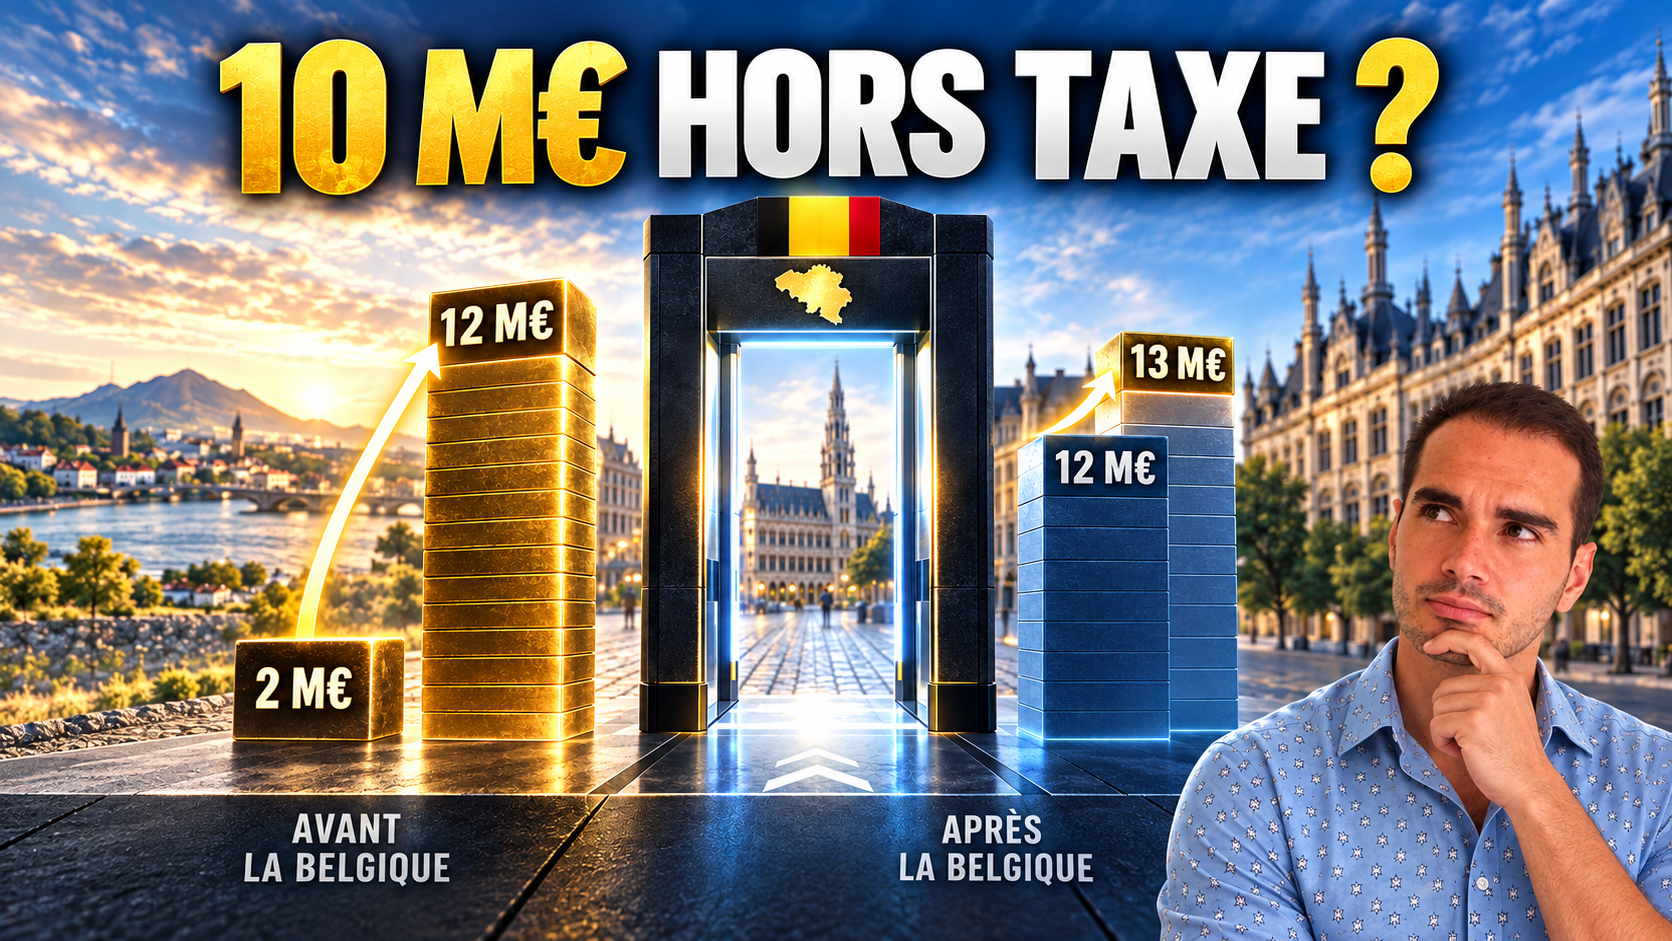
Surtout, la Belgique conserve un avantage très particulier pour les nouveaux résidents : le step-up à l’immigration. Lorsqu’une personne devient résidente fiscale belge, la valeur de marché de ses actifs financiers au jour de son arrivée devient, en principe, leur nouvelle valeur d’acquisition fiscale belge.
Autrement dit, la Belgique taxe essentiellement la plus-value créée après l’installation, et non celle accumulée auparavant.
La réforme met donc fin à l’exonération générale historique, mais elle ne fait pas disparaître l’attractivité belge.
La Belgique a longtemps constitué une exception en Europe
Pendant des décennies, la Belgique s’est distinguée par un principe particulièrement favorable aux investisseurs privés.
Les plus-values réalisées sur des actions ou d’autres actifs financiers dans le cadre de la gestion normale d’un patrimoine privé n’étaient, en principe, pas imposées.
Cette situation contrastait fortement avec plusieurs pays voisins, où les plus-values mobilières supportaient déjà une fiscalité spécifique.
Pour un entrepreneur ou un investisseur disposant d’une importante plus-value latente, s’installer en Belgique pouvait donc présenter un intérêt considérable, sous réserve évidemment de la fiscalité du pays quitté.
La réforme de 2026 marque une rupture avec cette tradition.
Elle ne signifie toutefois pas que la Belgique s’est alignée sur les niveaux d’imposition français ou italiens.
Ce que change la loi du 6 avril 2026
Depuis le 1er janvier 2026, les plus-values réalisées sur des actifs financiers dans le cadre de la gestion normale d’un patrimoine privé entrent dans un nouveau régime d’imposition.
Le taux général est fixé à 10 %.
Pour l’année 2026, chaque contribuable bénéficie d’une exonération de base de 10 000 €.
Le dispositif prévoit également un mécanisme d’exonération complémentaire lorsque l’exonération n’est pas utilisée intégralement, ce qui peut progressivement augmenter le montant disponible au cours des années suivantes.
Le législateur belge n’a cependant pas traité de la même manière le petit investisseur et l’entrepreneur qui cède une participation significative.
Participation d’au moins 20 % : un régime beaucoup plus favorable
Lorsqu’un contribuable détient au moins 20 % des droits dans la société dont il cède les titres, un régime spécifique s’applique.
La première tranche de 1 000 000 € de plus-value est exonérée.
Cette exonération est appréciée sur une période de cinq ans : son montant est diminué de l’exonération déjà utilisée au cours des quatre périodes imposables précédentes.
Au-delà, le barème est progressif :
- jusqu’à 1 M€ : 0 % ;
- de 1 M€ à 2,5 M€ : 1,25 % ;
- de 2,5 M€ à 5 M€ : 2,5 % ;
- de 5 M€ à 10 M€ : 5 % ;
- au-delà de 10 M€ : 10 % sur la fraction excédentaire.
Ce barème change fortement le taux effectif supporté par un entrepreneur.
Exemple : 10 M€ de plus-value ne signifient pas 1 M€ d’impôt
Prenons un dirigeant qui détient plus de 20 % de sa société et réalise une plus-value de 10 M€.
Le calcul est le suivant :
Première tranche : de 0 à 1 M€
Cette tranche est exonérée.
Impôt : 0 €
Deuxième tranche : de 1 M€ à 2,5 M€
1,5 M€ × 1,25 % = 18 750 €
Troisième tranche : de 2,5 M€ à 5 M€
2,5 M€ × 2,5 % = 62 500 €
Quatrième tranche : de 5 M€ à 10 M€
5 M€ × 5 % = 250 000 €
Impôt total : 331 250 €
Sur une plus-value de 10 M€, le taux effectif ressort donc à environ 3,31 %.
Ce chiffre montre pourquoi le taux facial de 10 % ne suffit pas à comprendre le nouveau régime belge.
Le véritable avantage : le step-up à l’arrivée en Belgique
C’est probablement le mécanisme le plus important de la réforme pour les dirigeants et investisseurs internationaux.
Lorsqu’une personne transfère sa résidence fiscale en Belgique, la loi prévoit que la valeur d’acquisition fiscale de ses actifs financiers est égale à leur valeur de marché au premier jour de son assujettissement à l’impôt belge des personnes physiques.
Prenons un exemple.
Un entrepreneur achète des titres pour 2 M€.
Quelques années plus tard, ils valent 12 M€ lorsqu’il devient résident fiscal belge.
Sa plus-value économique latente est alors de 10 M€.
Pour l’application du nouvel impôt belge, la valeur d’acquisition devient toutefois 12 M€.
S’il revend ensuite les titres pour 13 M€, la Belgique ne calcule pas la plus-value imposable sur 11 M€.
Elle ne retient, en principe, que 1 M€, correspondant à la hausse de valeur intervenue depuis son installation.
La plus-value constituée avant l’arrivée est donc neutralisée dans le calcul belge.
C’est ce que l’on appelle le step-up à l’immigration.
Pourquoi ce mécanisme est-il plus important que le taux de 10 % ?
Un taux faible est intéressant.
Une assiette fiscale réduite peut l’être encore davantage.
Pour une personne qui arrive en Belgique avec un patrimoine entrepreneurial déjà fortement valorisé, le step-up empêche en principe la Belgique de taxer la richesse accumulée avant qu’elle ne devienne résidente.
Le système belge distingue ainsi clairement la valeur créée avant l’installation et celle créée pendant la résidence belge.
Cette logique rend la Belgique particulièrement intéressante pour certains entrepreneurs internationaux disposant d’importantes plus-values latentes.
Attention à l’exit tax du pays quitté
Le step-up belge ne signifie pas qu’un déménagement efface automatiquement toute fiscalité sur les plus-values constituées auparavant.
Le pays d’origine peut appliquer sa propre exit tax.
C’est notamment le cas de la France sous certaines conditions.
Un contribuable quittant la France peut être imposable sur ses plus-values latentes lorsque les seuils prévus par le régime français sont atteints, même si des mécanismes de sursis et de dégrèvement existent.
Pour un dirigeant mobile, le coût fiscal doit donc être analysé sur l’ensemble de la trajectoire.
Belgique, France, Italie : où se situe désormais la Belgique ?
Les comparaisons internationales doivent rester prudentes : les assiettes, exonérations et mécanismes particuliers diffèrent d’un pays à l’autre.
Les taux généraux donnent néanmoins un ordre de grandeur utile.
En 2026 :
- Belgique : 10 % dans le régime général, après exonération applicable ;
- Italie : 26 % sur de nombreuses plus-values financières réalisées par les personnes physiques ;
- France : 31,4 % au titre du PFU sur les plus-values mobilières ordinaires, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
Pour un entrepreneur relevant du régime belge des participations d’au moins 20 %, le taux effectif peut être encore nettement inférieur au taux général.
La philosophie de la réforme : taxer davantage, sans neutraliser l’attractivité
Les travaux préparatoires présentent la nouvelle taxe comme une contribution à l’assainissement des finances publiques et comme la mise en œuvre de la « contribution de solidarité » annoncée dans l’accord de gouvernement.
Le changement de philosophie est réel.
La Belgique abandonne l’idée selon laquelle les plus-values relevant de la gestion normale d’un patrimoine privé doivent être largement exonérées.
Cependant, la réforme ménage plusieurs amortisseurs :
- un taux général de 10 % ;
- une exonération annuelle ;
- un régime particulièrement favorable pour les participations significatives ;
- la neutralisation des plus-values historiques antérieures à 2026 ;
- et un step-up pour les nouveaux résidents.
La réforme est donc davantage une normalisation mesurée qu’un alignement complet sur les pays voisins.
La Belgique taxe-t-elle désormais toutes les plus-values financières à 10 % ?
Non. Le taux de 10 % constitue le régime général, mais plusieurs catégories disposent de règles spécifiques, notamment les participations d’au moins 20 %, certaines plus-values internes ou certaines opérations particulières.
Quel est l’abattement annuel en 2026 ?
L’exonération générale indexée s’élève à 10 000 € pour l’année de revenus 2026.
Quel est le régime pour un entrepreneur détenant au moins 20 % de sa société ?
La première tranche de 1 M€ de plus-value est exonérée, sous réserve de la règle d’utilisation sur cinq ans, puis un barème progressif de 1,25 %, 2,5 %, 5 % et 10 % s’applique.
Qu’est-ce que le step-up à l’immigration ?
Lorsqu’une personne devient résidente fiscale belge, la valeur de marché de ses actifs financiers au jour de son arrivée devient, en principe, leur nouvelle valeur d’acquisition fiscale belge.
La Belgique taxe-t-elle la plus-value constituée avant mon arrivée ?
En principe, le step-up neutralise cette plus-value pour le calcul de l’impôt belge. Le pays quitté peut toutefois appliquer sa propre fiscalité, notamment une exit tax.
La Belgique est-elle encore un « paradis fiscal » pour les plus-values ?
Le terme est excessif depuis la réforme de 2026 puisque les plus-values financières privées sont désormais imposées. La Belgique reste toutefois très compétitive par rapport à plusieurs pays voisins, particulièrement pour les participations significatives et pour certains nouveaux résidents bénéficiant du step-up.
Conclusion
La loi du 6 avril 2026 met bien fin à une particularité historique de la fiscalité belge : l’exonération très large des plus-values financières privées.
Elle ne transforme pas pour autant la Belgique en juridiction fortement taxée.
Le taux général reste modéré, le régime des participations significatives peut produire des taux effectifs très faibles et, surtout, le step-up à l’immigration protège la valeur constituée avant l’arrivée en Belgique.
Pour un entrepreneur ou un investisseur mobile, la vraie question est désormais quelle partie de la plus-value la Belgique taxe, à quel taux, et ce que le pays quitté réclame au moment du départ.