Le délai initial de conformité est de trois mois, avec prorogations possibles. Pour le dossier français de contrôle de légalité, l’exigence de moins de six mois concerne le certificat, non le projet approuvé, selon l’ANSA. Un projet ancien n’est donc pas nécessairement à refaire, et trois mois ne constituent pas une garantie de closing.
Une filiale à absorber, deux contrôles à franchir
Votre groupe veut regrouper deux sociétés européennes. La mère détient toute la filiale, le projet est approuvé et les équipes ont réservé leur date d’intégration. L’opération semble presque terminée. Elle doit pourtant encore franchir les contrôles qui conditionnent sa prise d’effet.
Le cadre étudié est celui de l’article L. 236-31 du Code de commerce, applicable aux fusions entre sociétés françaises éligibles et sociétés relevant d’autres États membres de l’Union européenne. Il ne couvre pas indistinctement toutes les restructurations internationales.
Sous les conditions du régime simplifié, l’article L. 236-11 du Code de commerce dispense de certaines approbations en assemblée et de certains rapports. Ces allégements ne dispensent pas des vérifications transfrontalières.
L’article L. 236-42 du Code de commerce organise le contrôle préalable pour la société française. L’article L. 236-43 du Code de commerce prévoit le contrôle final lorsque la société issue de la fusion est immatriculée en France.
| Étape | Ce qui est vérifié | Résultat attendu |
|---|---|---|
| Conformité des actes préparatoires | Régularité des formalités de la société concernée ; contrôle notamment des finalités abusives ou frauduleuses | Certificat de conformité ou refus motivé |
| Légalité de la réalisation | Concordance des projets approuvés et, notamment, règles de participation des salariés | Approbation ou désapprobation de l’opération |
Ces deux contrôles ne se remplacent pas : obtenir le premier certificat ne signifie pas que la fusion a déjà pris effet.
Trois mois : à partir de quel acte ?
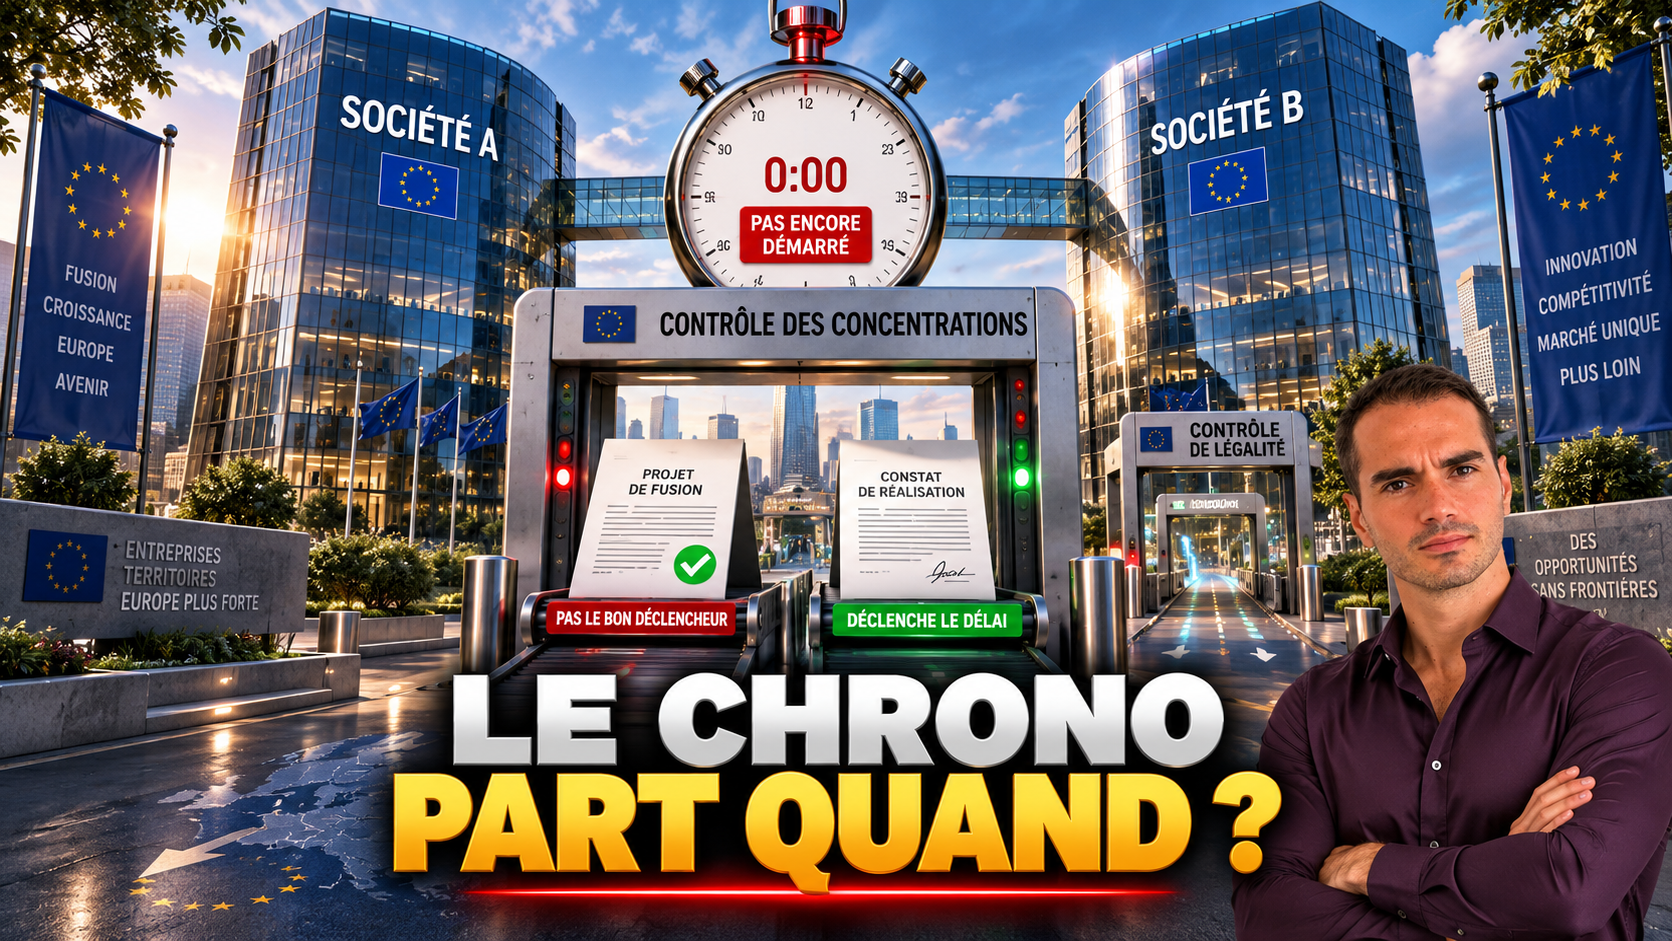
L’article R. 236-30 du Code de commerce prévoit deux points de départ : la réception par le greffier du procès-verbal de l’assemblée approuvant la fusion ou, sans assemblée, la date de décision de l’organe compétent.
L’avis ANSA n° 26-039 du 3 juin 2026 précise le cas simplifié : le constat de réalisation établi par le directeur général dûment habilité déclenche le délai, plutôt que l’approbation initiale du projet. Pour une SA, le conseil lui délègue ce pouvoir ; en SAS, le président peut également le déléguer.
Il s’agit d’une interprétation professionnelle, pas d’une décision de justice. L’avis intégral est réservé aux adhérents ; cette présentation de sa position repose sur le compte rendu EFL.
Le texte permet une première prorogation jusqu’à trois mois, puis, en cas de complexité, des prorogations mensuelles motivées et renouvelables. Le calendrier ne se résume donc pas à un maximum automatique de six mois.
Lorsque le contrôle final relève du greffier français, l’article R. 236-32 du Code de commerce prévoit quinze jours à compter de la réception de l’ensemble des documents. Additionner trois mois et quinze jours ne suffit pas à fixer une date certaine de réalisation.
Six mois : quel document doit être récent ?
L’article R. 236-31 du Code de commerce mentionne, dans le dossier du contrôle de légalité, un document datant de moins de six mois. Sa rédaction a suscité une hésitation entre le certificat de conformité et le projet approuvé.
L’ANSA retient le certificat. Cette lecture correspond à l’article 128, paragraphe 2, de la directive (UE) 2017/1132, dans sa version initiale, qui rattachait expressément les six mois à la délivrance du certificat.
Exemple illustratif : un projet approuvé depuis huit mois est présenté avec un certificat délivré depuis deux mois. L’ancienneté du projet ne suffit pas, à elle seule, à imposer sa reprise au titre de cette exigence. Les autres conditions restent à vérifier, notamment que toutes les sociétés ont approuvé le même projet.
Attention toutefois : la directive (UE) 2019/2121 du 27 novembre 2019 a remplacé cette disposition européenne sans reprendre les six mois et a organisé la transmission des certificats entre registres. La mention demeure dans le texte réglementaire français consulté.
Ce décalage doit être traité avec les conseils et autorités concernés. Il ne justifie ni d’imposer six mois à tout projet européen, ni d’ignorer sans analyse l’exigence encore écrite en France.
Une mauvaise date annule-t-elle la fusion ?
Non, pas automatiquement. Une demande peut nécessiter des compléments ou une régularisation ; le certificat peut être refusé si les conditions ne sont pas satisfaites. Le contrôle préalable est prévu à peine de nullité, mais ce régime doit être lu avec les règles de prise d’effet.
L’article L. 236-44 du Code de commerce interdit de prononcer la nullité d’une fusion transfrontalière après sa prise d’effet. Pour une absorption, il encadre aussi la date retenue : elle ne peut précéder le contrôle de légalité ou la réception du certificat par les autorités compétentes, ni dépasser la clôture de l’exercice concerné de la bénéficiaire.
Le constat interne du directeur général ne remplace donc pas ces conditions. Pour le groupe, le risque immédiat est un report de l’intégration ou une reprise documentaire inutile, non une « caducité automatique » fondée sur une simple erreur de calendrier.
Sécuriser le calendrier avant de l’annoncer
Le travail utile commence avec une chronologie commune aux équipes : acte autorisant le projet, délégation, constat, délivrance de chaque certificat, transmission, contrôle final et prise d’effet. Chaque date doit avoir son document justificatif et son responsable.
Le juridique protège ici davantage qu’une formalité. En coordonnant dirigeants, greffes et conseils étrangers, il évite de mobiliser la finance et les opérations sur une date que la procédure ne permet pas encore de tenir. Une marge pour les compléments et prorogations vaut mieux qu’une promesse de closing fondée sur un seul délai.
Une fusion simplifiée dispense-t-elle des contrôles transfrontaliers ?
Non. Les dispenses concernent certaines approbations et certains rapports, pas la conformité préalable ni la légalité de la réalisation.
Le greffier doit-il toujours terminer en trois mois ?
Non. Ce délai initial peut être prorogé dans les conditions réglementaires. Il ne garantit pas la durée totale de l’opération.
La signature du constat suffit-elle à transférer le patrimoine ?
Non. Il faut distinguer la formalisation interne et la prise d’effet juridique, soumise aux contrôles et autres conditions applicables.
Les délais français valent-ils dans tous les États membres ?
Non. La réglementation nationale de chaque société et celle de l’État d’arrivée doivent être examinées. Une règle française ne devient pas, à elle seule, un délai uniforme européen.
À retenir
Une fusion simplifiée n’est pas une fusion sans contrôle. Le bon calendrier distingue l’acte qui déclenche le contrôle, le document dont l’ancienneté compte et la date à laquelle l’opération produit ses effets. C’est cette coordination, et non la seule détention à 100 %, qui rend une date de réalisation crédible.