Vous regroupez deux filiales sans faire entrer le moindre investisseur extérieur. Une fusion simplifiée semble s’imposer : moins d’approbations, moins de rapports, un calendrier allégé. Pourtant, une participation indirecte peut rendre certaines de ces dispenses inapplicables. Le risque n’est alors plus seulement de reprendre des documents : il peut aussi concerner la régularité de l’opération.
Une solution semi-simplifiée peut toutefois rester ouverte lorsque les actions détenues indirectement sont sans droit de vote. Les dispenses sont alors différentes : l’approbation de la société absorbée reste nécessaire. Une erreur de régime n’entraîne pas automatiquement l’annulation de la fusion, mais peut imposer une régularisation ou alimenter un contentieux.
Qu’est-ce qu’une fusion simplifiée ?
Dans une fusion-absorption, une société transmet son patrimoine à une autre et disparaît sans liquidation. Ce mécanisme résulte de l’article L. 236-3 du Code de commerce. La société qui subsiste est l’absorbante ; celle qui disparaît est l’absorbée.
Le régime simplifié ne change pas cet effet. Il dispense de certaines formalités lorsque les conditions de détention sont réunies. L’article L. 236-11 du Code de commerce prévoit notamment des dispenses d’approbation par les assemblées extraordinaires des sociétés participantes et de certains rapports.
Une fusion simplifiée reste néanmoins une fusion juridiquement organisée. L’article L. 236-6 du Code de commerce maintient notamment l’établissement d’un projet, son dépôt au greffe et sa publicité. « Simplifiée » ne signifie donc pas « sans formalités ».
Le cas ANSA : tout appartient au groupe, mais pas directement à la mère
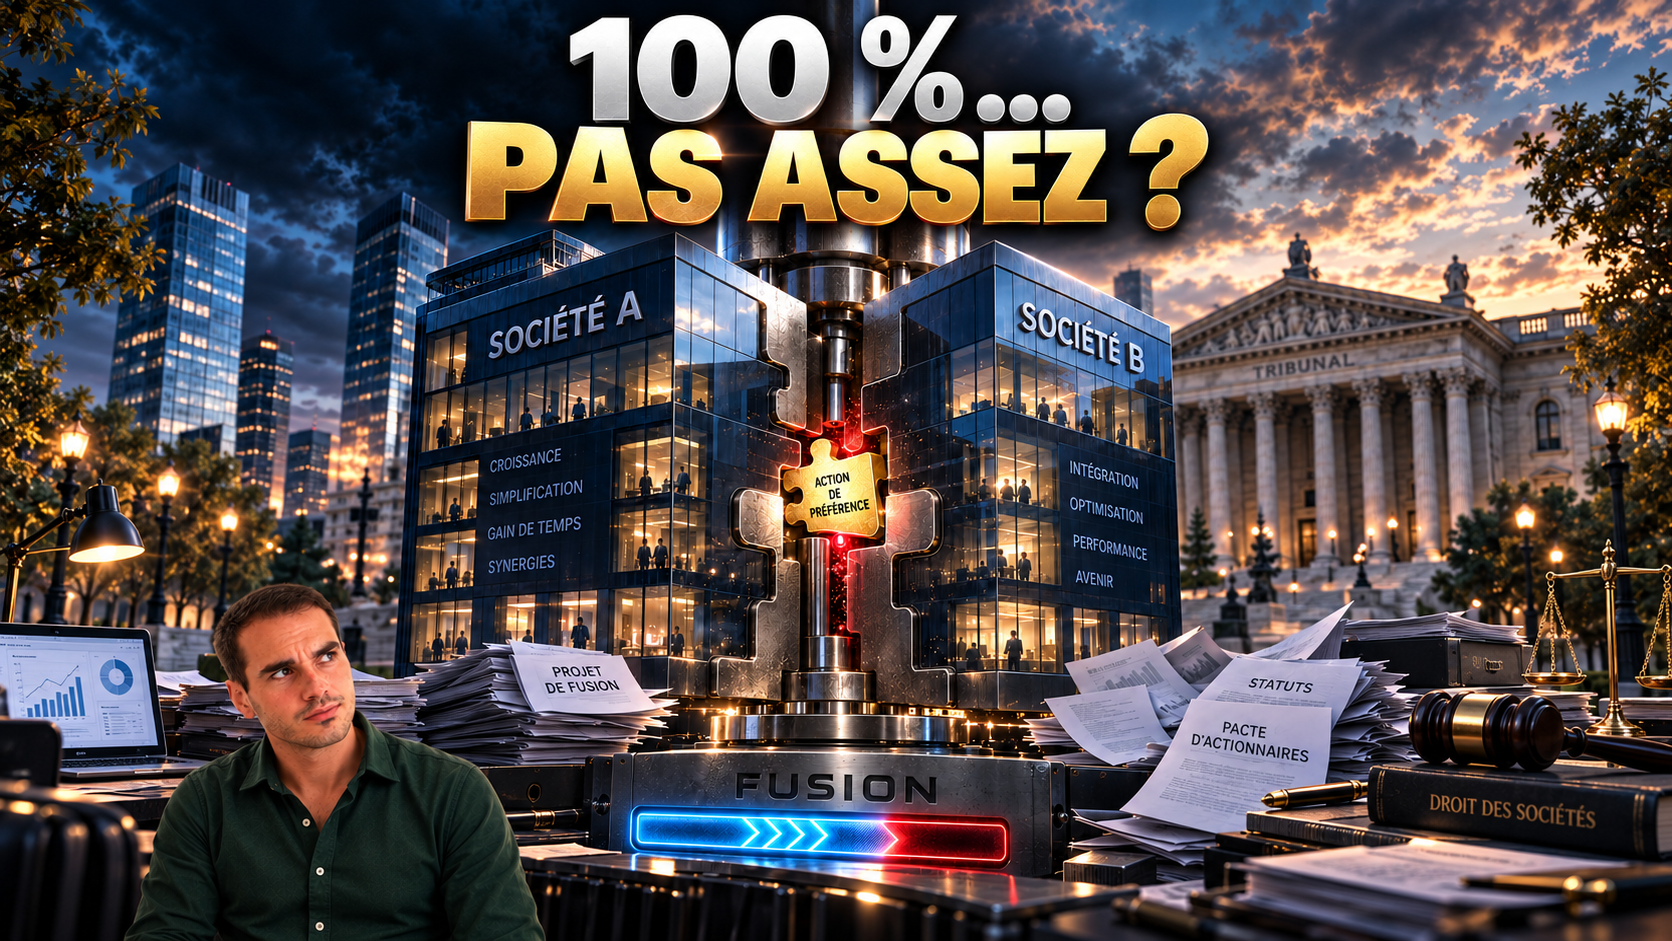
La communication ANSA, comité juridique, n° 26-041 du 3 juin 2026 examine la structure suivante : A détient directement toutes les actions ordinaires de B et tout le capital de C. C détient les actions de préférence de B. B doit absorber C.
A contrôle donc économiquement l’ensemble, sans posséder directement toutes les actions de B. Pour l’ANSA, cette différence exclut le régime simplifié : les actions de préférence restent une fraction du capital, même sans droit de vote.
Il s’agit d’un avis d’un comité professionnel, non d’une décision de justice. L’analyse porte sur les dispenses applicables, pas sur une interdiction de fusionner.
Quand le régime semi-simplifié reste-t-il accessible ?
L’article L. 236-12 du Code de commerce organise un autre allègement, reposant sur une détention d’au moins 90 % des parts ou titres conférant un droit de vote, lorsque le régime simplifié ne s’applique pas.
Si les actions de préférence détenues par C sont sans droit de vote, A détient directement tous les titres votants de B et de C. L’ANSA admet alors le semi-simplifié, malgré la formule légale « sans en détenir la totalité » : elle la comprend comme excluant les situations déjà couvertes par le régime simplifié.
À l’inverse, des actions de préférence assorties de droits de vote peuvent faire tomber la détention directe sous le seuil requis. La détention indirecte ne permet pas de le compléter. Il faut donc vérifier les droits de chaque catégorie de titres, et non le seul pourcentage économique figurant dans l’organigramme.
La condition de détention doit rester satisfaite du dépôt du projet au greffe jusqu’à la réalisation de la fusion, dans les deux régimes.
Quelles formalités changent réellement ?
Le point de comparaison est le régime ordinaire d’approbation prévu par l’article L. 236-9 du Code de commerce. Le tableau résume les principales différences, sans remplacer la vérification des statuts et des particularités de l’opération.
| Régime | Approbations sociales | Rapports |
|---|---|---|
| Simplifié | Dispense légale d’approbation par les assemblées extraordinaires des sociétés participantes, sous réserve des garde-fous applicables | Dispense des rapports visés par le texte |
| Semi-simplifié | Dispense côté absorbante ; approbation maintenue côté absorbée | Dispense soumise à des conditions propres, notamment l’offre de rachat aux minoritaires de l’absorbée lorsqu’il y en a |
| Droit commun | Approbations requises selon les règles applicables | Rapports à examiner ; certaines renonciations restent possibles |
En particulier, l’article L. 236-10 du Code de commerce permet, sous conditions, une renonciation unanime à la désignation du commissaire à la fusion. Les règles relatives aux apports en nature et avantages particuliers doivent rester vérifiées séparément.
Ainsi, perdre le bénéfice du simplifié ne signifie ni interdire la fusion, ni rendre automatiquement obligatoires tous les rapports possibles. Il faut reconstruire précisément la liste des formalités.
Quel risque si le mauvais régime a été utilisé ?
L’erreur d’étiquette ne provoque ni amende forfaitaire spécifique ni nullité automatique sur le seul fondement des textes examinés. Ce sont les obligations effectivement omises et les règles de sanction correspondantes qui doivent être analysées.
L’article L. 236-2-1 du Code de commerce limite la nullité d’une fusion à deux causes : la nullité d’une délibération ayant décidé l’opération ou le défaut de dépôt de la déclaration de conformité lorsqu’elle est requise. L’article L. 236-17 du Code de commerce prévoit cette déclaration pour les sociétés anonymes participantes.
Lorsque l’irrégularité peut être corrigée, le tribunal saisi doit accorder un délai de régularisation. L’action en nullité de la fusion se prescrit par six mois à compter de la dernière inscription au registre du commerce et des sociétés rendue nécessaire par l’opération.
Une approbation ou un rapport omis appelle donc un examen spécifique, pas une conclusion automatique d’annulation. Pour le groupe, l’exposition pratique peut néanmoins comprendre des actes à reprendre, des honoraires supplémentaires, un report de réalisation ou un contentieux sur la validité de l’opération.
Sécuriser le calendrier avant de choisir les dispenses
La vérification doit partir des registres de titres et des droits attachés à chaque catégorie d’actions, puis distinguer détention directe et indirecte. Elle doit aussi intégrer les transferts ou modifications de droits envisagés avant la réalisation.
La direction juridique peut ensuite établir, avec la finance et les conseils de l’opération, une liste des décisions, rapports et dépôts réellement nécessaires. Son apport n’est pas d’ajouter des formalités : il est d’éviter de construire le budget et le calendrier sur des économies procédurales indisponibles.
Détenir 100 % des deux sociétés à travers le groupe suffit-il ?
Non, selon l’ANSA. Pour le régime simplifié entre sociétés sœurs, la détention intégrale doit être directe au niveau de la même société mère.
Des actions de préférence sans droit de vote sont-elles ignorées ?
Pas pour le test portant sur la totalité du capital. Elles peuvent toutefois permettre de distinguer ce test de celui des titres votants et d’envisager le semi-simplifié.
Le semi-simplifié dispense-t-il de toute approbation ?
Non. La dispense concerne l’absorbante ; l’absorbée doit approuver l’opération selon les règles qui lui sont applicables.
Une mauvaise qualification rend-elle la fusion nulle ?
Pas automatiquement. Il faut identifier l’irrégularité, vérifier les causes légales de nullité et examiner les possibilités de régularisation.
Ces régimes déterminent-ils aussi le traitement fiscal ?
L’analyse présentée porte sur les formalités de droit des sociétés. Le traitement fiscal de l’opération doit faire l’objet d’une analyse distincte.
Conclusion
Une fusion intragroupe se prépare à partir des droits effectivement détenus, pas seulement du contrôle économique. Le meilleur allègement est celui dont le groupe peut démontrer qu’il remplit les conditions, du dépôt du projet jusqu’à la réalisation.